
مقدمة في مبادئ المحاسبة
تتعلّم المفاهيم المحاسبية الأساسية ونظام القيد المزدوج، وتُعدّ القوائم المالية الأساسية وتقرؤها.
- 25 ساعة
- المرحلة: أساسيات جامعية
- اللغة: العربية
- الصوت: عامية مصرية — قريبًا
ما الذي ستتعلّمه
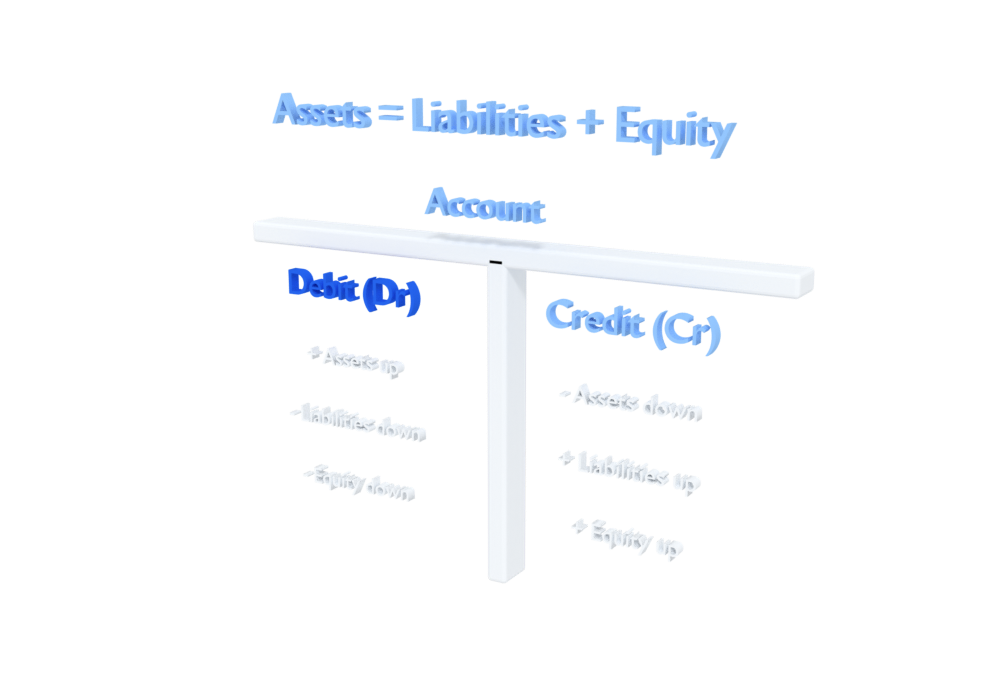
- شرح المعادلة المحاسبية وتسجيل قيود اليومية للعمليات التجارية الشائعة، مع إظهار تساوي الأصول مع الالتزامات وحقوق الملكية بعد كل قيد
- إعداد القوائم المالية الأساسية (قائمة المركز المالي وقائمة الدخل وقائمة التدفقات النقدية) من ميزان المراجعة، وبيان كيف ترتبط القوائم الثلاث ببعضها
- تطبيق نظام القيد المزدوج تطبيقًا صحيحًا بترحيل مبالغ مدينة ودائنة متساوية إلى حسابات T ودفتر الأستاذ العام، وتتبّع كل رصيد إلى قيده
- شرح مبدأ الأساس النقدي وأساس الاستحقاق، وإعادة عرض مجموعة من العمليات وفق الطريقتين لإظهار الفرق في الربح المعلن
- مطابقة الحسابات مع ميزان المراجعة وتسوية الفروق بتتبّع أخطاء مثل تبديل الأرقام وإغفال الترحيل والقيد من طرف واحد، ثم تصحيحها بقيود موثّقة
- إعداد وترحيل قيود التسوية للمدفوعات المقدمة والمستحقات والبنود المؤجلة، ومنها الإيرادات المقدمة والمصروفات المستحقة والتكاليف المدفوعة مقدمًا، في نهاية الفترة
- إعداد مذكرات تسوية البنك وتحليل فروق النقدية مثل الشيكات المعلّقة والإيداعات في الطريق ورسوم البنك والأخطاء، وتسجيل قيود التسوية اللازمة
- تحليل قوائم التدفقات النقدية: الأنشطة التشغيلية والاستثمارية والتمويلية، وتفسير كيف يمكن لمنشأة رابحة أن تعاني نقصًا في النقد
- تصنيف الحسابات إلى أصول والتزامات وحقوق ملكية وإيرادات ومصروفات، وبيان الرصيد الطبيعي لكل حساب وموضعه في القوائم المالية
- شرح قيود الإقفال وإعداد ميزان المراجعة بعد الإقفال، مع بيان كيف تُصفَّر الحسابات المؤقتة وتُحدَّث الأرباح المحتجزة
المنهج الدراسي
الوحدة 1لماذا للمحاسبة قواعد؟3 ساعات
المفاهيم المحاسبية الأساسية · الوحدة المحاسبية · الاستمرارية · مبادئ المحاسبة المقبولة قبولًا عامًا (GAAP) والمعايير الدولية للتقارير المالية (IFRS) · قوائم مالية قابلة للمقارنة · المستندات المؤيدة
- الوحدة المحاسبية والاستمرارية
- المقابلة والأهمية النسبية والثبات والحيطة والحذر
- تطبيق المفاهيم على حالة قصيرة
- لماذا توجد أطر الإعداد المالي — GAAP وIFRS
- البحث عن قاعدة في ملخص الإطار
- لماذا تجعل القواعد الموحدة القوائم قابلة للمقارنة
- من الحدث التجاري إلى القيد
- الفواتير والإيصالات وأوامر الشراء وكشوف الحساب البنكية
- مطابقة مستندات شهر كامل بالقيود
الوحدة 2الحسابات والمعادلة المحاسبية3 ساعات
أنواع الحسابات الخمسة · الأرصدة الطبيعية · دليل الحسابات · ترميز الحسابات · المعادلة المحاسبية · أولى قيود اليومية
- أنواع الحسابات الخمسة
- الأرصدة الطبيعية وموضع الحسابات في القوائم
- تصنيف حسابات متجر صغير
- وظيفة دليل الحسابات
- نظام ترقيم وقالب جدول بيانات
- تصميم دليل الحسابات لمخبز صغير
- المعادلة المحاسبية
- كتابة قيد يومية
- العمليات الشائعة خطوة بخطوة
الوحدة 3القيد المزدوج ودفتر الأستاذ3 ساعات
لماذا ينجح القيد المزدوج · المدين والدائن · حسابات T · دفتر الأستاذ العام · عمليات شهر كامل · ميزان المراجعة
- لماذا لكل قيد طرفان
- اكتشاف الأخطاء من عدم التوازن
- عملية شراء وعملية بيع من البداية إلى النهاية
- المدين والدائن — القواعد
- الترحيل إلى حسابات T ودفتر الأستاذ العام
- تتبّع الرصيد إلى قيوده
- الروتين الشهري لمسك الدفاتر
- إعداد دفتر أستاذ في جدول بيانات
- عمليات شهر لمتجر صغير
الوحدة 4مراجعة الدفاتر وتسويات نهاية الفترة3 ساعات
أخطاء ميزان المراجعة · قيود التصحيح · الأساس النقدي وأساس الاستحقاق · المصروفات المدفوعة مقدمًا · المصروفات المستحقة · الإيرادات المقدمة
- ما يثبته ميزان المراجعة وما لا يثبته
- تتبّع تبديل الأرقام والقيود ذات الطرف الواحد
- تصحيح الأخطاء بقيود موثّقة
- الأساس النقدي مقابل أساس الاستحقاق
- إعادة عرض العمليات وفق الطريقتين
- لماذا يختلف الربح المعلن — حالة تطبيقية
- لماذا نحتاج إلى تسويات نهاية الفترة
- المصروفات المدفوعة مقدمًا والمستحقة والإيرادات المقدمة
- تسوية ميزان المراجعة في نهاية الشهر
الوحدة 5القوائم المالية3 ساعات
قائمة الدخل · قائمة المركز المالي · قائمة التدفقات النقدية · كيف ترتبط · قراءة منشأة صغيرة · الربح مقابل النقد
- ما تُظهره كل قائمة
- إعداد القوائم من ميزان المراجعة
- كيف ترتبط القوائم الثلاث
- قراءة قائمة المركز المالي بكلمات بسيطة
- قراءة قائمة الدخل بكلمات بسيطة
- منشأة محلية صغيرة تُقرأ من أولها إلى آخرها
- الأنشطة التشغيلية والاستثمارية والتمويلية
- إعداد قائمة التدفقات النقدية ومراجعتها
- لماذا قد تنقص النقدية لدى منشأة رابحة
الوحدة 6تقييم المخزون والأصول والمدينين3 ساعات
الوارد أولًا يصرف أولًا (FIFO) · المتوسط المرجح · تكلفة البضاعة المباعة · الإهلاك بالقسط الثابت · الإهلاك بالقسط المتناقص · الديون المشكوك في تحصيلها
- المخزون وتكلفة البضاعة المباعة
- FIFO والمتوسط المرجح خطوة بخطوة
- عند ارتفاع الأسعار، أي الطريقتين تُظهر ربحًا أكبر
- لماذا تُهلَك الأصول
- حسابات القسط الثابت والقسط المتناقص
- قيود الإهلاك وأثرها في الربح
- البيع الآجل والديون المشكوك في تحصيلها
- تقدير المخصص وتسجيله
- إعدام رصيد عميل — حالة تطبيقية
الوحدة 7النقدية والرقابة وأخلاقيات المهنة3 ساعات
تسوية البنك · الشيكات المعلّقة · الفصل بين المهام · حدود الصلاحيات · مخاطر الاحتيال · الأمانة والموضوعية
- لماذا يختلف كشف البنك عن الدفاتر
- إعداد تسوية البنك
- الرسوم والأخطاء وقيود التسوية
- الرقابة الداخلية ولماذا تهم
- قائمة فحص الرقابة لمنشأة صغيرة
- اكتشاف الثغرة في حالة مخاطر احتيال
- الأمانة والموضوعية والسرية
- مسار قرار للمسائل الأخلاقية
- المدير الذي يريد ربحًا أفضل
الوحدة 8إقفال الدورة والخطوات التالية4 ساعات
قيود الإقفال · ميزان المراجعة بعد الإقفال · الأخطاء الشائعة · فحوص المراجعة · الدورة المحاسبية الكاملة · الصلة بالمقررات اللاحقة
- الحسابات المؤقتة والدائمة
- إعداد قيود الإقفال
- ميزان المراجعة بعد الإقفال
- من أين تأتي أخطاء مسك الدفاتر
- فحوص المراجعة قبل إصدار القوائم
- اكتشاف ثلاثة أخطاء مدسوسة
- الدورة المحاسبية من البداية إلى النهاية
- تشغيل الدورة في ورقة عمل
- حالة دورة كاملة لمنشأة صغيرة
- ما يبني عليه مقرر تحليل القوائم المالية
- ما يبني عليه مقرر التقارير المالية المتقدمة
- خريطة مقررك وخطواتك التالية