
تحليل القوائم المالية
تتعلم قراءة القوائم المالية وتحليلها بالنسب لتستخلص منها رؤى عملية تدعم قرارات الأعمال.
- 24 ساعة
- المرحلة: أساسيات جامعية
- اللغة: العربية
- الصوت: عامية مصرية — قريبًا
ما الذي ستتعلّمه
- التنقّل بين قائمة المركز المالي وقائمة الدخل وقائمة التدفقات النقدية، وتحديد البنود الرئيسة فيها، وشرح كيف ترتبط القوائم الثلاث ببعضها
- إجراء التحليل الرأسي (قوائم الحجم المشترك) بالتعبير عن كل بند كنسبة مئوية من الإيرادات أو من إجمالي الأصول، وتفسير الهيكل الناتج
- إجراء التحليل الأفقي (تحليل الاتجاه) عبر الفترات بحساب التغيّرات ومعدلات النمو، والتمييز بين التحركات العابرة والاتجاهات الدائمة
- حساب نسب السيولة (نسبة التداول والنسبة السريعة) وتفسيرها لاكتشاف مشكلات القدرة على السداد قصير الأجل، مع ملاحظة أثر جودة المخزون والذمم المدينة في النتيجة
- حساب نسب الرافعة المالية (الدين إلى حقوق الملكية وتغطية الفوائد) والحكم على المخاطر المالية بمقارنة مستوى الدين بالأرباح والنقد المتاحين لخدمته
- تحليل نسب الربحية (العائد على الأصول والعائد على حقوق الملكية والهوامش)، ومنها هامش مجمل الربح وهامش التشغيل وهامش صافي الربح، لتقييم الأداء التشغيلي والعوامل المحرّكة له
- استخراج نسب التدفق النقدي (التدفق النقدي التشغيلي إلى EBITDA، والتدفق النقدي الحر إلى الدين) واستخدامها للحكم على سلامة التدفق النقدي بمقارنة النقد المتولّد بالربح المعلن
- مقارنة النسب بالشركات النظيرة في القطاع وبالفترات السابقة، واختيار الشركات القابلة للمقارنة، وتفسير الفروق الناتجة عن نموذج العمل أو الحجم أو الخيارات المحاسبية
- عرض الاتجاهات بالرسوم البيانية ولوحات المتابعة باختيار نوع الرسم المناسب، وتوضيح الوحدات، وإبقاء الرسالة الرئيسة ظاهرة
- تلخيص النتائج في تقارير إدارية موجزة تبدأ بالخلاصة، وتدعمها بالأدلة، وتسرد أسئلة المتابعة
المنهج الدراسي
الوحدة 1أساسيات تحليل القوائم المالية3 ساعات
المحاسبة على أساس الاستحقاق · المعادلة المحاسبية · لماذا تُزيل النسب أثر الحجم · القوائم المالية الثلاث · السياسات المحاسبية والإيضاحات · تقرير مراقب الحسابات
- المحاسبة على أساس الاستحقاق — التسجيل عند الحدوث لا عند حركة النقد
- المعادلة المحاسبية كأداة فحص لكل قائمة
- لماذا تُزيل النسب أثر الحجم — متجر وسلسلة متاجر جنبًا إلى جنب
- القوائم الثلاث — ماذا تخبرك كل قائمة؟
- العثور على البنود الرئيسة في تقرير سنوي حقيقي
- تتبّع عملية بيع واحدة عبر القوائم الثلاث
- السياسات المحاسبية — لماذا يظهر الحدث نفسه بأرقام مختلفة
- العثور على السياسات والإيضاحات وتقرير مراقب الحسابات في تقرير مالي مودَع
- إيضاح يغيّر طريقة قراءة النسبة
الوحدة 2قوائم الحجم المشترك وتحليل الاتجاه والأرقام المنقّاة3 ساعات
التحليل الرأسي · التحليل الأفقي · معدلات النمو · القفزة العابرة مقابل الاتجاه الدائم · الأرقام المعدَّلة
- التحليل الرأسي — كل بند كنسبة من أساس واحد
- بناء قوائم الحجم المشترك في جدول بيانات
- قراءة هيكل قائمة الدخل لتاجر تجزئة
- التحليل الأفقي — التغيّر والنمو عبر الفترات
- جدول اتجاه متعدد الفترات في جدول بيانات
- قفزة عابرة أم اتجاه دائم — مثال محلول
- البنود غير المتكررة — ما هي ولماذا تشوّه الأرقام
- اكتشاف البنود غير المتكررة في الإيضاحات وتعديل القائمة
- الهامش المعلن مقابل الهامش المعدَّل — مثال محلول
الوحدة 3السيولة وكفاءة النشاط والمديونية3 ساعات
نسبة التداول والنسبة السريعة · جودة المخزون والذمم المدينة · معدلات الدوران والأيام · نسبة الدين إلى حقوق الملكية · تغطية الفوائد
- السيولة — هل تستطيع الشركة سداد ما عليها قريبًا؟
- حساب نسبتي التداول والسيولة السريعة من قائمة المركز المالي
- نسبة سليمة تخفي مخزونًا بطيئًا وعملاء متأخرين في السداد
- كفاءة النشاط — سرعة تحوّل الأصول إلى مبيعات ونقد
- نسب كفاءة النشاط في ورقة عمل
- دورة النقد لشركة تجارية — مثال محلول
- الرافعة المالية — كيف يزيد الدين العائد والمخاطرة
- الدين إلى حقوق الملكية وتغطية الفوائد من قوائم مالية مودَعة
- شركتان بالربح نفسه ومديونية مختلفة
الوحدة 4الربحية وعوائد المساهمين3 ساعات
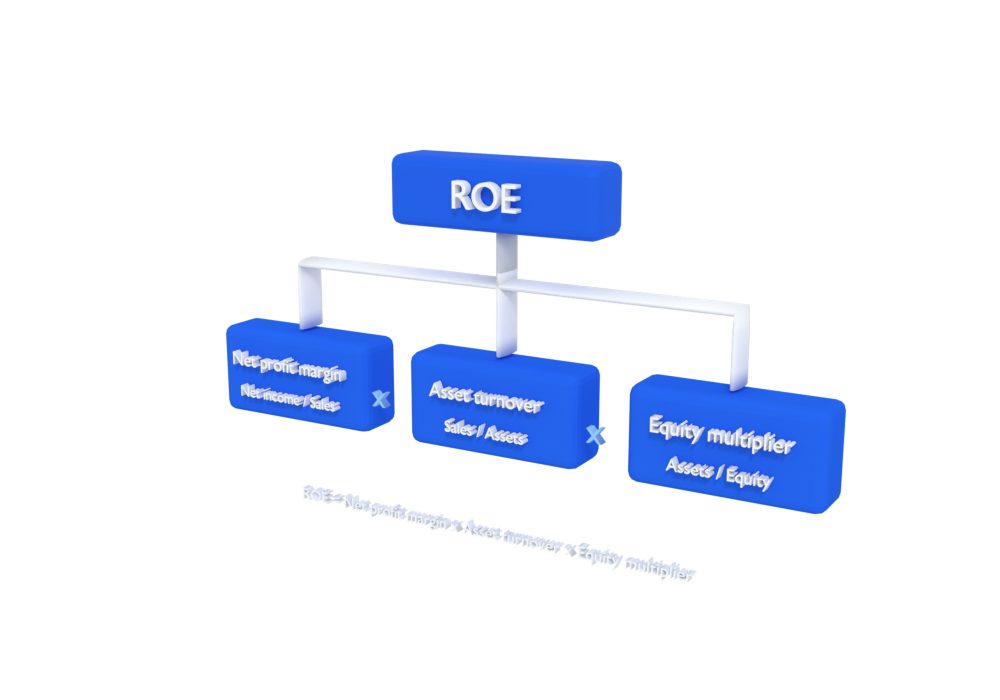
هامش مجمل الربح وهامش التشغيل وهامش صافي الربح · العائد على الأصول (ROA) · العائد على حقوق الملكية (ROE) · تفكيك ROE إلى مكوناته · ربحية السهم (EPS)
- الربحية — الهوامش والعوائد وما يقيسه كل منها
- نسب الهوامش والعوائد في ورقة عمل
- انخفض هامش صافي الربح وثبت هامش مجمل الربح — مثال محلول
- المحرّكات الثلاثة للعائد على حقوق الملكية
- تقسيم ROE إلى أجزائه الثلاثة في جدول بيانات
- العائد نفسه بطريق مختلف — مثال محلول
- ربحية السهم — ما هي وما الذي يحرّكها
- حساب ربحية السهم عند تغيّر عدد الأسهم
- ربحية السهم ترتفع والنشاط كما هو — مثال محلول
الوحدة 5التدفق النقدي وجودة الأرباح3 ساعات
نسب التدفق النقدي · الربح مقابل النقد التشغيلي · التحويل النقدي · مؤشرات الإنذار · أسئلة المتابعة
- نسب التدفق النقدي — ما تقيسه نسبة التدفق التشغيلي إلى EBITDA ونسبة التدفق الحر إلى الدين
- بناء نسب التدفق النقدي من قائمة التدفقات النقدية
- ربح قوي ونقد ضعيف — مثال محلول
- جودة الأرباح — لماذا ينبغي أن يسير الربح والنقد معًا
- تتبّع الفجوة بين صافي الدخل والتدفق النقدي التشغيلي
- فجوة تتسع ثلاث فترات متتالية — مثال محلول
- مؤشرات الإنذار — ما هي ولماذا يهم كل منها
- قائمة مراجعة لمؤشرات الإنذار مع سؤال متابعة لكل مؤشر
- الذمم المدينة تتجاوز الإيرادات نموًا مع ارتفاع الاقتراض — مثال محلول
الوحدة 6مصنف النسب والمقارنة المرجعية وحدود التحليل3 ساعات
مصنف النسب · الصيغ المترابطة · فحوص الاتساق · الشركات النظيرة والفترات السابقة · حدود النسب
- كيف يُبنى مصنف النسب — المدخلات والنسب والمخرجات
- نسب مترابطة وفحوص اتساق في جدول بيانات
- فحص اتساق يكشف خطأ في إدخال البيانات
- المقارنة المرجعية — اختيار شركات وفترات تصحّ المقارنة بينها
- سحب بيانات الشركات النظيرة من التقارير العامة إلى المصنف
- تفسير الفجوة بين شركتين نظيرتين — مثال محلول
- لماذا قد تضلّل النسب — السياسات المحاسبية وتواريخ الإقفال والموسمية
- الأرصدة المتوسطة مقابل أرصدة نهاية السنة — إعادة الحساب في جدول بيانات
- الشركة نفسها وتاريخ إقفال مختلف ونسبة مختلفة — مثال محلول
الوحدة 7الرسوم البيانية والتقارير وأمانة العرض3 ساعات
أنواع الرسوم البيانية · وحدات واضحة · لوحات المتابعة · التقارير التي تبدأ بالخلاصة · أسئلة المتابعة · النبرة الموضوعية
- اختيار الرسم البياني المناسب للرسالة
- رسم بياني نظيف للنسب ولوحة متابعة من صفحة واحدة
- البيانات نفسها برسم رديء ورسم جيد
- هيكل التقرير الإداري — الخلاصة ثم الأدلة ثم الأسئلة
- نموذج تقرير إداري من صفحة واحدة
- من جدول النسب إلى ثلاث جمل واضحة — مثال محلول
- الموضوعية — عرض الأخبار السيئة بوضوح الأخبار الجيدة
- ذكر مصادر البيانات وحدودها في التقرير
- إعادة كتابة ملخص منحاز ليصبح متوازنًا
الوحدة 8التحليل المتكامل وما يأتي بعده3 ساعات
تحليل متعدد الفترات · حالة الربح مقابل النقد · الخلاصات · تمويل الشركات · التقييم · التقارير المالية المتقدمة
- التخطيط لتحليل كامل — الأسئلة والفترات والخطوات
- تشغيل المصنف على شركة واحدة عبر عدة فترات
- عرض الخلاصات في السيولة والمديونية والربحية والنقد
- لماذا يتباعد الربح المعلن عن النقد
- نموذج لدراسة حالة — الربح والنقد على خط زمني واحد
- شركة تنمو بأرباح متزايدة ونقد متراجع
- تحليل القوائم كأول خطوة في تمويل الشركات
- من النسب إلى التقييم — ما يأخذه المحلل من القوائم كمدخلات
- نتيجة تقود إلى التقارير المالية المتقدمة