
التقييم بالتدفقات النقدية المخصومة (DCF)
إتقان تقييم الشركات بالتدفقات النقدية المخصومة: توقّع التدفقات النقدية، واختيار معدلات الخصم، وحساب القيمة النهائية.
- 27 ساعة
- المرحلة: الوظيفة الأولى: التمويل والبنوك والمخاطر
- اللغة: العربية
- الصوت: عامية مصرية — قريبًا
ما الذي ستتعلّمه
- توقع التدفق النقدي الحر للمنشأة (FCFF) والتدفق النقدي الحر لحقوق الملكية (FCFE) من محركات الإيراد وهوامش الربح والضرائب وإعادة الاستثمار واحتياجات رأس المال العامل، وبيان متى يُستخدم كل منهما
- حساب معدلات الخصم بالمتوسط المرجح لتكلفة رأس المال (WACC) وبناء نماذج تكلفة حقوق الملكية (CAPM)، مع اختيار العائد الخالي من المخاطر وعلاوة مخاطر الأسهم ومعامل بيتا وتكلفة الدين وتوثيق مصادرها
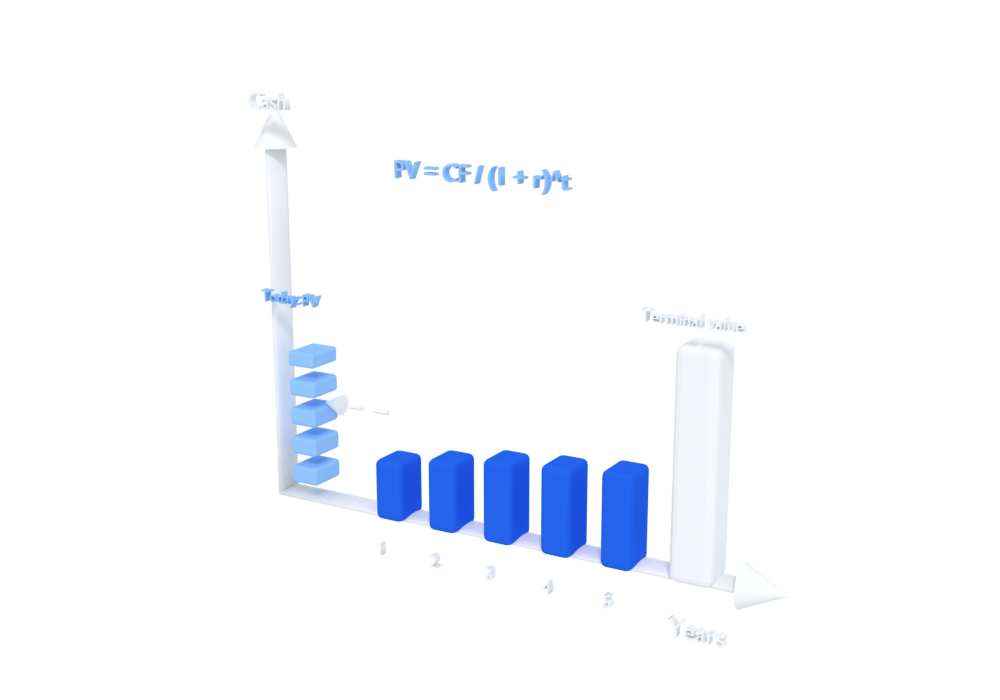
- تقدير القيمة النهائية بطريقتي النمو الدائم ومضاعفات الخروج، وفحص كل طريقة بالأخرى عبر المضاعف الضمني ومعدل النمو الضمني
- بناء توقعات مترابطة للقوائم الثلاث: الدخل والمركز المالي والتدفقات النقدية، واستخراج تدفقات نقدية متوازنة ومتسقة منها
- إجراء تحليلات الحساسية والسيناريوهات على الافتراضات الرئيسة باستخدام جداول الحساسية (Data Tables)، لإظهار كيف تتغير القيمة مع معدل الخصم والنمو والهوامش
- مطابقة مخرجات التقييم بالتدفقات النقدية المخصومة مع أسعار السوق ومضاعفات الشركات المماثلة، وتفسير الفجوات باختلاف افتراضات النمو أو المخاطرة أو الهامش
- تسوية الأصول والالتزامات غير التشغيلية، مثل النقد الفائض والاستثمارات وعجز المعاشات وبنود الدين الأخرى، عند الانتقال من قيمة المنشأة إلى قيمة حقوق الملكية
- إدخال الوفورات الضريبية وشرائح الدين في النموذج، مع جداول السداد وحساب الفوائد وأثر ذلك على التدفقات النقدية لحقوق الملكية
- مراجعة منطق النموذج بتتبّع المعادلات وفحوص الاتساق والتوازن وإعادة الحساب المستقلة لضمان خلو الحسابات من الأخطاء
- عرض نتائج التقييم بسرد واضح وتعليق على المخاطر، مع شرح نطاق القيمة والمحركات الرئيسة والافتراضات التي قد تغيّر الاستنتاج
المنهج الدراسي
الوحدة 1القيمة والتاريخ وتوقعات الإيرادات3 ساعات
القيمة بوصفها نقدًا حاليًا · المخاطرة والزمن · البنود الاستثنائية · حالة الاستقرار · محركات الإيراد · سياق القطاع
- لماذا تساوي القيمة التدفقات المستقبلية المخصومة
- خصم سلسلة من التدفقات النقدية في جدول بيانات
- حالة دراسية: تسعير متجر صغير من نقده المتوقع
- البنود الاستثنائية وفكرة حالة الاستقرار
- تعديل النتائج المُعلنة في قالب جاهز
- حالة دراسية: تنقية تاريخ شركة تجزئة وتحديد أفق التوقع
- محركات الإيراد: الكمية والسعر والعملاء
- بناء توقع للإيرادات قائم على المحركات في قالب جاهز
- حالة دراسية: توقع إيرادات نشاط قائم على الاشتراكات من عملائه
الوحدة 2بناء توقع التدفق النقدي3 ساعات
النفقات الرأسمالية والإهلاك · رأس المال العامل · التدفق النقدي الحر للمنشأة ولحقوق الملكية · الربط بين القوائم الثلاث · فحوص التوازن
- كيف يحدد النمو النفقات الرأسمالية والإهلاك ورأس المال العامل
- بناء جداول النفقات الرأسمالية والإهلاك ورأس المال العامل
- حالة دراسية: موزّع ينمو ويحتجز نقده في المخزون
- التدفق النقدي الحر للمنشأة ولحقوق الملكية: ما يقيسه كل منهما ومتى يُستخدم
- من الإيراد إلى التدفق النقدي الحر في جدول بيانات
- حالة دراسية: شركة واحدة وتدفقان نقديان جنبًا إلى جنب
- كيف ترتبط القوائم الثلاث في التوقعات
- ربط القوائم الثلاث في نموذج جدول بيانات
- حالة دراسية: لماذا لا تتوازن قائمة مركز مالي متوقعة
الوحدة 3معدلات الخصم ومعامل بيتا3 ساعات
تكلفة حقوق الملكية (نموذج تسعير الأصول الرأسمالية) · العائد الخالي من المخاطر وعلاوة المخاطر · بيتا الشركات المماثلة · تكلفة الدين · المتوسط المرجح لتكلفة رأس المال · مواءمة المعدلات مع التدفقات
- تكلفة حقوق الملكية وفكرة نموذج تسعير الأصول الرأسمالية
- اختيار مدخلات WACC وتوثيقها في قالب جاهز
- حالة دراسية: حساب WACC لشركة تصنيع مدرجة
- لماذا تتأثر بيتا بالدين: قبل الرافعة المالية وبعدها
- إزالة أثر الرافعة من بيتا الشركات المماثلة وإعادته في قالب جاهز
- حالة دراسية: اختيار شركات مماثلة لتاجر تجزئة إقليمي
- لماذا يجب أن يتوافق التدفق النقدي مع معدل الخصم
- قائمة مواءمة للنموذج
- حالة دراسية: تقييم خلط بين العملات وأسس التضخم
الوحدة 4التوقيت والقيمة النهائية3 ساعات
الخصم عند منتصف السنة · الفترات الجزئية · النمو الدائم · مضاعفات الخروج · الفحص المتبادل بالقيم الضمنية · النمو المستدام
- الخصم عند منتصف السنة والفترة الجزئية
- إعداد معاملات الخصم لمنتصف السنة وللفترات الجزئية
- حالة دراسية: تقييم شركة في تاريخ يقع في منتصف سنتها
- القيمة النهائية: النمو الدائم ومضاعفات الخروج
- حساب القيمتين النهائيتين في قالب جاهز
- حالة دراسية: الفحص المتبادل بالمضاعف الضمني والنمو الضمني
- ما الحجم المقبول للقيمة النهائية وما أقصى سرعة لنموها
- ورقة اختبار القيمة النهائية
- حالة دراسية: قيمة نهائية حملت معظم التقييم
الوحدة 5من قيمة المنشأة إلى قيمة حقوق الملكية3 ساعات
صافي الدين · حقوق الأقلية والأسهم الممتازة · تخفيف الحصة بخيارات الأسهم · النقد الفائض والمعاشات · عقود الإيجار والأرباح الدورية
- الجسر من قيمة المنشأة إلى قيمة حقوق الملكية
- بناء الجسر وقيمة السهم في قالب جاهز
- حالة دراسية: من قيمة المنشأة إلى سعر السهم
- الأصول والالتزامات التشغيلية وغير التشغيلية
- تقييم النقد الفائض والاستثمارات وعجز المعاشات
- حالة دراسية: شركة ذات نقد وفير وفجوة في المعاشات
- لماذا تحتاج عقود الإيجار والتعويضات بالأسهم والأرباح الدورية إلى قاعدة
- تسجيل كل خيار معالجة في ملاحظات النموذج
- حالة دراسية: الشركة نفسها بمعالجتين لعقود الإيجار
الوحدة 6الدين والضريبة وبنية النموذج3 ساعات
تخطيط النموذج · سجل الإصدارات · شرائح الدين · الوفورات الضريبية · جداول السداد · المراجع الدائرية
- لماذا يفصل النموذج المدخلات عن الحسابات والمخرجات
- تخطيط قالب النموذج بتنسيق وسجل إصدارات
- حالة دراسية: فك تشابك نموذج مدخلاته مدفونة في المعادلات
- شرائح الدين والوفر الضريبي للفوائد والتدفق النقدي لحقوق الملكية
- بناء جدول دين بالسداد والفوائد
- حالة دراسية: شركة تعيد تمويل جزء من دينها
- المراجع الدائرية: لماذا تدور الفائدة على متوسط الدين
- مفتاح التكرار وطريقة الرصيد الثابت في قالب جاهز
- حالة دراسية: نموذج أعطى أخطاءً بعد مرجع دائري
الوحدة 7اختبار النموذج وفحصه تحت الضغط3 ساعات
جداول الحساسية · السيناريوهات · تتبّع المعادلات · فحوص التوازن · إعادة الحساب المستقلة · الأخطاء الشائعة
- لماذا لا تكفي إجابة واحدة: الحساسية والسيناريوهات
- بناء جداول حساسية لمعدل الخصم والنمو والهامش
- حالة دراسية: قراءة جدول حساسية لشركة تصنيع متوسطة الحجم
- ما الذي قد يفسد النموذج: عقلية المراجعة
- تتبّع المعادلات وإجراء فحوص التوازن والاتساق
- حالة دراسية: العثور على خطأ خفي في نموذج
- أشهر أخطاء التقييم بالتدفقات النقدية المخصومة وأسباب وقوعها
- قائمة مراجعة لاكتشاف الأخطاء
- حالة دراسية: تصحيح نموذج تقييم معيب
الوحدة 8فحص السوق وعرض النتائج3 ساعات
أسعار السوق · مضاعفات الشركات المماثلة · تفسير الفجوات · حالة شركة مدرجة · نطاق القيمة · التعليق على المخاطر
- لماذا تختلف القيمة المحسوبة عن سعر السوق
- مقارنة مخرجات التقييم بمضاعفات الشركات المماثلة في قالب جاهز
- حالة دراسية: قيمة محسوبة أدنى من سعر السوق
- كيف نقارن تقييم شركة مدرجة بسوقها
- جمع البيانات العامة وإدراج الافتراضات
- حالة دراسية: أي الافتراضات تفسّر الفرق
- رواية قصة التقييم
- بناء صفحة ملخص التقييم بنطاق للقيمة
- حالة دراسية: تسمية الافتراضات التي قد تغيّر الاستنتاج
الوحدة 9الحكم المهني والنموذج الكامل3 ساعات
افتراضات صادقة · اختيار الطريقة · التقييم النسبي وتقييم الشركات الناشئة · بناء النموذج الكامل · المقارنة بالقيمة السوقية
- لماذا الافتراضات الصادقة أهم من إجابة أنيقة
- سجل الافتراضات بمصادرها وأسبابها
- حالة دراسية: تقييم دُفع نحو سعر مستهدف
- مقارنة التقييم بالتدفقات النقدية المخصومة والتقييم النسبي وتقييم الشركات الناشئة
- دليل اختيار الطريقة بحسب المرحلة والبيانات والغرض
- حالة دراسية: تقييم شركة ناضجة وشركة ناشئة في مرحلة مبكرة
- التخطيط للنموذج الكامل من القوائم المنشورة
- بناء نموذج التقييم في قالب جدول البيانات
- حالة دراسية: مقارنة النموذج المكتمل بالقيمة السوقية